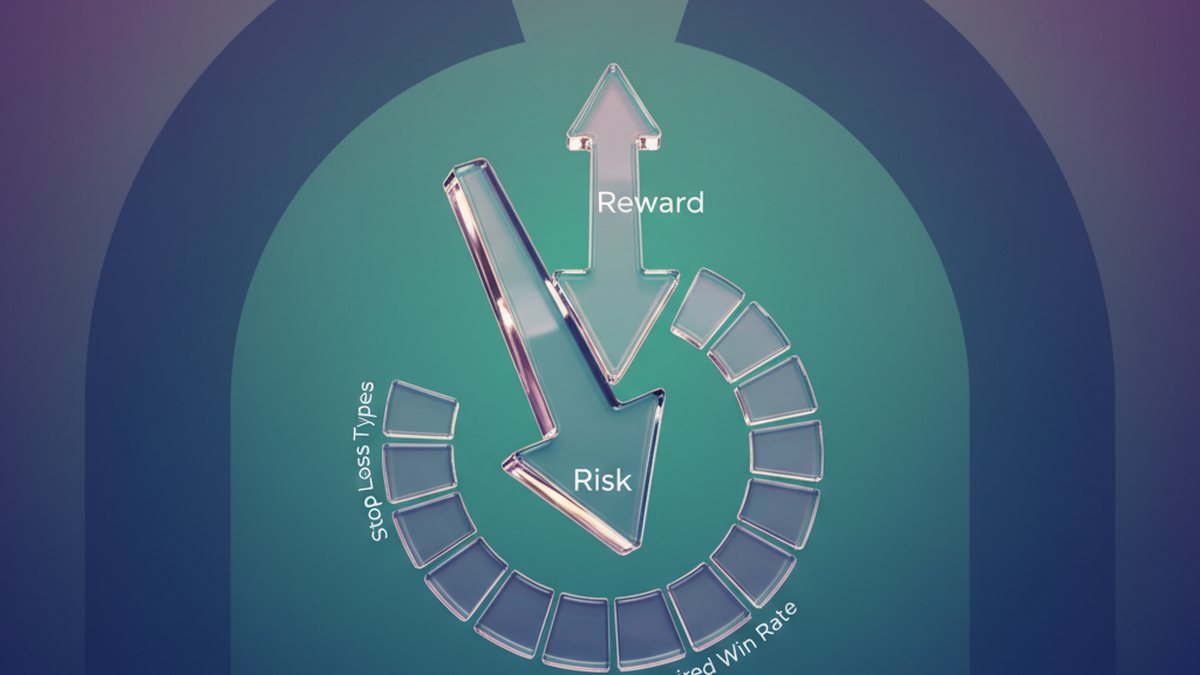
Die risiko-opbrengsverhouding vergelyk die kapitaal wat op 'n transaksie gewaag word met die beoogde winsmikpunt. Dit is een van die grondbeginsels wat die langtermynlewensvatbaarheid van enige handelstrategie bepaal, ongeag die strategie se wenkoers op sigself.
Baie markdeelnemers fokus uitsluitlik daarop of 'n individuele transaksie wins of verlies sal oplewer. Die veel belangriker vraag is: "Hoeveel sal jy verdien as jy reg is, teenoor hoeveel jy kan verloor as jy verkeerd is?" Hierdie gids verduidelik die risiko-opbrengsverhouding in besonderhede, ondersoek die belangrikste keerverliesbenaderings — tegnies, ATR-gebaseerde wisselvalligheid en tydgebaseerd — en verbind hierdie begrippe direk met die wiskundige wenkoers wat nodig is om gelyk te breek en winsgewend te wees.
Wat is die risiko-opbrengsverhouding?
Die risiko-opbrengsverhouding word bereken deur die afstand tussen die intreeprys en die keerverliesvlak te deel deur die afstand tussen die intreeprys en die winsmikpunt. As jou keerverliesafstand byvoorbeeld 20 pips is en jou mikpuntafstand 60 pips, is die verhouding 1:3. Dit beteken jy waag een eenheid kapitaal om drie moontlike eenhede opbrengs te behaal. Hoe sterker die verhouding ten gunste van opbrengs neig, hoe laer is die wenkoers wat jou strategie nodig het om oor tyd gelyk te breek of winsgewend te wees, soos die berekenings hieronder toon.
'n Vereenvoudigde hipotetiese voorbeeld
Beskou 'n hipotetiese transaksie in 'n denkbeeldige geldeenheidspaar: toetrede op 'n bepaalde vlak, 'n keerverlies 30 pips weg en 'n winsnemingsmikpunt 90 pips weg. Die risiko-opbrengsverhouding is 1:3. As jy 'n hipotetiese $50 op hierdie handelsopset waag, verteenwoordig die bereiking van die beoogde mikpunt 'n moontlike bruto wins van $150 indien die ontledingscenario ten volle uitspeel.
Die verband tussen die risiko-opbrengsverhouding en die vereiste wenkoers
Hierdie verband vorm die grondslag van 'n strategie se verwagte opbrengs. 'n Handelstrategie met 'n wenkoers van slegs 40% kan steeds oor die lang termyn bestendige netto winste lewer, mits die gemiddelde risiko-opbrengsverhouding gunstig genoeg is. Die basiese formule om die vereiste gelykbreekwenkoers te bereken, is:
Required Breakeven Win Rate = 1 ÷ (1 + Reward-to-Risk Multiple)
Voorbeeldtabel van vereiste wenkoerse by verskillende verhoudings (benaderde gelykbreekvlak, koste uitgesluit)
| Risiko-opbrengsverhouding | Benaderde vereiste gelykbreekwenkoers |
|---|---|
| 1:1 | 50% |
| 1:2 | 33% |
| 1:3 | 25% |
| 1:4 | 20% |
| 2:1 (Risiko oorskry mikpunt) | 67% |
Hierdie tabel bevat hipotetiese, afgeronde syfers en sluit spreidings, kommissie en prysglyding uit. Dit beklemtoon nietemin die kernbeginsel: hoe gunstiger jou risiko-opbrengsverhouding, hoe laer is die wenkoers wat nodig is om jou kapitaal onveranderd te hou. Dit bied meer ruimte vir foute tydens herhalende reekse verliese.
Namate die opbrengs-risikoverhouding styg, daal die wenkoers wat nodig is om gelyk te breek.
Tipes keerverliesorders
Die keuse van die regte keerverliesmeganisme is net so belangrik soos die berekening van die risiko-opbrengsverhouding self, aangesien die plasing daarvan die werklike risikoafstand in die formule bepaal. Drie hoofbenaderings word wyd in finansiële markte gebruik:
Tegniese keerverlies
'n Tegniese keerverlies word aan bepaalde grafiekvlakke gekoppel: onder 'n swaailaagtepunt, bo 'n swaaihoogtepunt, buite 'n afgebakende steun- of weerstandsone, of verby 'n toepaslike tendenslyn of bewegende gemiddelde waarop die handelsidee berus. Die uitgangspunt is dat 'n deurbraak van hierdie vlak die tegniese handelsopset ongeldig maak, ongeag die betrokke pip-afstand. Hierdie benadering word algemeen as die stewigste vanuit 'n markstruktuuroogpunt beskou, omdat dit die sluiting van die transaksie direk koppel aan die ongeldigwording van die onderliggende handelsidee.
Wisselvalligheidsgebaseerde keerverlies (ATR)
Die aanwyser vir gemiddelde ware omvang (Average True Range, ATR) meet die gemiddelde markwisselvalligheid oor 'n bepaalde voorafgaande tydperk. 'n Wisselvalligheidsgebaseerde keerverlies word geplaas op 'n afstand wat van 'n veelvoud van die ATR afgelei word, soos 1.5x of 2x ATR. Die belangrikste voordeel is dinamiese aanpassing: tydens hoë wisselvalligheid word die keerverliesafstand vergroot om te voorkom dat gewone markgeraas die posisie voortydig laat sluit; in rustiger toestande verklein dit proporsioneel. Hierdie metode is veral doeltreffend vir instrumente waarvan die intradagprysomvang aansienlik tussen handelsessies wissel.
Tydgebaseerde keerverlies
Eerder as om uitsluitlik op prysvlakke staat te maak, sluit 'n tydgebaseerde keerverlies 'n posisie indien die prys nie binne 'n vasgestelde tydsduur in die verwagte rigting beweeg nie — byvoorbeeld 'n voorafbepaalde aantal grafiekstawe of ure — ongeag die huidige wins of verlies. Hierdie meganisme verhoed dat kapitaal vasgevang bly in stagnerende handelsopsette wat geen momentum toon nie. Dit werk die beste as 'n aanvullende maatreël saam met 'n gewone prysgebaseerde keerverlies.
Vergelykende oorsig van keerverliestipes
| Tipe | Onderliggende grondslag | Ideaal vir | Kernkenmerk |
|---|---|---|---|
| Tegnies | Steun/weerstand, swaaihoogte- en -laagtepunte | Klassieke tegniese handelsopsette | Direk gekoppel aan die ongeldigwording van die handelsidee |
| Wisselvalligheid (ATR) | Instrument se gemiddelde prysomvang | Dinamiese markte met veranderlike wisselvalligheid | Pas outomaties by markgeraas aan |
| Tydgebaseerd | Verstreke tyd sedert toetrede | Voorkoming van kapitaalstagnasie | Dien hoofsaaklik as 'n aanvullende maatreël |
Hoe om die regte risiko-opbrengsverhouding vir jou styl te kies
Geen enkele verhouding pas by elke handelaar nie; die optimale balans hang af van jou strategie se onderliggende voordeel en verwagte wenkoers:
- Handelaars wat hoëfrekwensiestrategieë of strategieë vir bandgebonde markte met hoë wenkoerse gebruik, aanvaar dikwels kleiner verhoudings naby 1:1 of effens laer.
- Tendensvolgers en uitbreekhandelaars met laer wenkoerse het gewoonlik verhoudings van 1:3 of groter nodig om reekse klein, onvermydelike verliese te verreken.
- Deeglike terugtoetsing met historiese data is noodsaaklik om die werklike statistiese verband tussen jou wenkoers en gemiddelde risiko-opbrengsprofiel te bepaal voordat jy werklike kapitaal aanwend.
Algemene slaggate met keerverliesplasing en risiko-opbrengsverhoudings
- Om keerverliese arbitrêr volgens 'n vaste geldelike verlieslimiet te plaas, eerder as volgens 'n objektiewe markstruktuur wat die handelsidee ongeldig maak.
- Om 'n keerverlies verder weg te skuif wanneer die prys teen die posisie beweeg, in die hoop op 'n herstel, en sodoende die verliesblootstelling ver bo die aanvanklike plan se perke te verhoog.
- Om onrealisties ambisieuse winsnemingsmikpunte te stel wat nie deur weerstandsvlakke op die grafiek ondersteun word nie. Dit skep 'n aantreklike verhouding op papier wat selde in die praktyk verwesenlik word.
- Om nie die effektiewe risiko te herbereken sodra die posisie winsgewend raak nie; om 'n keerverlies ná 'n beduidende beweging na die gelykbreekvlak te skuif, is algemene praktyk om kapitaal te beskerm sonder om die posisie voortydig te sluit.
- Om die aanvanklik beplande risiko-opbrengsverhouding met die gerealiseerde verhouding te verwar, aangesien voortydige handmatige sluitings of laat sluitings die transaksie se uiteindelike opbrengsveelvoud wesenlik verander.
Die kombinasie van risiko-opbrengs en posisiegrootte
'n Gunstige risiko-opbrengsverhouding beteken niks sonder gedissiplineerde bepaling van posisiegrootte nie. Sodra die keerverliesafstand volgens tegniese of wisselvalligheidsmaatstawwe vasgestel is, moet die lot-grootte só bereken word dat die totale moontlike verlies nooit jou vaste risikotoewysing per transaksie oorskry nie. Raadpleeg ons gids oor posisiegrootte en lot-berekening vir volledige syfervoorbeelde, of gebruik ons lot-sakrekenaar om die posisie se maatstawwe voor toetrede te bevestig.
Gereelde vrae deur handelaars
Wat is die beste risiko-opbrengsverhouding? Daar is nie een verhouding wat in alle omstandighede die beste is nie. Die gepaste verhouding hang van jou strategie se bevestigde wenkoers af. Hoër verhoudings verlaag die wenkoers wat nodig is om gelyk te breek, maar buitensporig ver mikpunte kan die waarskynlikheid verminder dat die prys die doelwit bereik.
Is 'n tegniese keerverlies beter as 'n wisselvalligheidsgebaseerde keerverlies? Nie een is deurgaans beter nie; elkeen dien 'n ander doel. Tegniese keerverliese weerspieël die punt waarop die handelsidee ongeldig word, terwyl wisselvalligheidsgebaseerde keerverliese prysgeraas in ag neem. Baie markdeelnemers kombineer die twee deur keerverliese net verby 'n tegniese grens te plaas, met 'n ekstra buffer op grond van die ATR.
Moet ek dieselfde risiko-opbrengsverhouding vir elke transaksie gebruik? Nie noodwendig nie. Verhoudings behoort by die heersende markstruktuur aan te pas. Die toepassing van 'n minimum drempel — soos om handelsopsette onder 1:1.5 te vermy — help egter om wiskundige lewensvatbaarheid oor die lang termyn te behou.
Hoe beïnvloed 'n tydgebaseerde keerverlies die verhouding? 'n Tydgebaseerde keerverlies kan 'n posisie sluit voordat die beplande pryskeerverlies of mikpunt bereik word. Dit verander die gerealiseerde uitkoms teenoor die aanvanklike teoretiese verhouding. Dit werk die beste as 'n aanvullende maatreël vir doeltreffende kapitaalgebruik, eerder as 'n plaasvervanger vir prysgebaseerde keerverliese.
Waarom kan 'n goeie strategie geld verloor ondanks 'n uitstekende risiko-opbrengsverhouding? As die strategie se waargenome wenkoers onder die wiskundige gelykbreekdrempel daal, of as handelskoste soos spreidings, prysglyding en oornagfinansieringsfooie die netto opbrengs aansienlik verminder, word die algehele verwagte opbrengs negatief.
Verander die verskuiwing van 'n keerverlies na gelykbreek die risiko-opbrengsverhouding? Ja. Om 'n keerverlies na die intreeprys te skuif, skakel die kapitaalverliesrisiko op die transaksie uit. Dit is 'n algemene verdedigingstegniek om kapitaal te beskerm terwyl die moontlikheid van verdere wins oopbly.
Risikowaarskuwing
Handel in buitelandse valuta en afgeleide instrumente hou 'n hoë risiko in en kan tot die verlies van alle belêde kapitaal lei. Die inligting hierin is uitsluitlik opvoedkundig en is nie beleggingsadvies, finansiële leiding of handelsaanbevelings nie.
Samevatting
Risiko-opbrengsmaatstawwe en die keuse van keerverliese vorm saam die grondslag van gedissiplineerde handelsuitvoering. Logiese tegniese, ATR-gebaseerde of tydgebaseerde keerverliese bepaal die konkrete risiko, terwyl realistiese mikpunte wat deur tegniese ontleding ondersteun word, die moontlike wins afbaken. Deur hierdie verhouding met die vereiste gelykbreekwenkoers te belyn, kry jy 'n duidelike beeld van jou strategie se statistiese lewensvatbaarheid oor tyd, eerder as om op die uitkoms van 'n enkele transaksie te fokus. Om jou kennis binne 'n gestruktureerde leerplan te verdiep, verken ons risikobestuurskursus en raadpleeg ons gids tot risikobestuur in handel. Gebruik ook die lot-sakrekenaar en margesakrekenaar om uitvoeringsmaatstawwe voor elke order na te gaan.
Meer oor handelskoste en die risiko-opbrengsverhouding
'n Algemene oorsig by die berekening van teoretiese risiko-opbrengsverhoudings is om die direkte uitwerking van transaksiekoste te ignoreer, waaronder spreidings, makelaarskommissie en oornagfinansieringskoerse (swap). Selfs wanneer 'n transaksie op grond van grafiekafstand 'n netjiese 1:2-verhouding toon, vergroot die spreiding die aanvanklike risiko en verminder dit die netto winsnemingsbedrag by uitvoering. Handelsstyle met 'n uiters kort tydhorison en klein keerverlies- en mikpuntafstande dra 'n buite verhouding groot kostelas vergeleke met swaaitransaksies met groter afstande. Deur beraamde handelskoste by aanvanklike modelle van verwagte opbrengs in te sluit, kan die netto risiko-opbrengsdoeltreffendheid van intradag- teenoor meerdaagse tydhorisonne realisties beoordeel word.
Die koppeling van risiko-opbrengs aan gereelde prestasie-oorsigte
Die praktiese waarde van risiko-opbrengsmaatstawwe kom na vore wanneer dit konsekwent in 'n gestruktureerde handelsjoernaal aangeteken en hersien word. Deur sowel die aanvanklik beoogde verhoudings by toetrede as die gerealiseerde verhoudings by sluiting te volg, word dit duidelik of 'n handelaar by sy of haar reëls hou, of deurgaans wentransaksies te vroeg sluit terwyl verliestransaksies toegelaat word om die beoogde keerverliesvlakke te oorskry. Hierdie empiriese oorsig bied bruikbare terugvoer oor handelsgedrag en vorm die kwantitatiewe grondslag vir volgehoue, gedissiplineerde handelsuitvoering.
'n Praktiese raamwerk om keerverliese en mikpunte voor toetrede te bepaal
Goeie uitvoeringspraktyk vereis dat drie duidelike prysvlakke voor die plasing van 'n order aangeteken word: die intreeprys, 'n keerverlies wat aan bevestigde struktuur- of wisselvalligheidsdrempels gekoppel is, en mikpuntvlakke wat op belangrike steun, weerstand of Fibonacci-uitbreidings berus. Deur die moontlike risiko-opbrengsveelvoud voor uitvoering te bereken, kan jy handelsopsette wat nie aan jou voorafbepaalde minimum drempel voldoen nie, objektief uitskakel. Om hierdie roetine 'n ononderhandelbare reël te maak, verbeter die keuse van transaksies en konsekwentheid aansienlik.
Die uitwerking van hefboomwerking op gerealiseerde risiko-opbrengs
Finansiële hefboomwerking verander nie die onderliggende verhouding tussen die grafiekafstande na jou keerverlies en mikpunt nie, maar vergroot die absolute geldelike wins of verlies per pip. Gevolglik kan 'n gesonde grafiekverhouding maklik met aanvaarbare portefeuljerisiko verwar word. 'n Transaksie met 'n 1:3-verhouding kan steeds ernstige skade aan 'n rekening aanrig as oormatige hefboomwerking veroorsaak dat die keerverliesafstand 'n buitensporige persentasie van die totale kapitaal verteenwoordig. Posisiegrootte behoort altyd met 'n vaste kapitaalrisikopersentasie ooreen te stem, soos 1% of 2% van rekeningekwiteit per transaksie. Dit verseker dat hefboomwerking deur portefeuljeperke beheer word, eerder as om bloot as 'n winsvermenigvuldiger beskou te word.
Volgkeer verliese en hul uitwerking op die gerealiseerde verhouding
'n Volgkeer verlies skuif die sluitingsvlak in die rigting van 'n wentransaksie namate die prys beweeg, terwyl 'n vasgestelde afstand van die heersende markprys behou word. Hierdie tegniek beskerm opgeboude wins dinamies sonder dat 'n vaste winsmikpunt nodig is. Dit verander egter voortdurend die gerealiseerde risiko-opbrengsverhouding gedurende die transaksie se leeftyd: die verliesblootstelling neem geleidelik af, terwyl die moontlikheid van verdere wins binne aanhoudende tendense oopbly. Omdat 'n keerverlies wat te vroeg begin volg tot voortydige sluiting tydens gewone terugtrekkings kan lei, behoort hierdie handelsbestuursreël deur historiese toetsing bevestig te word voordat dit in werklike handel gebruik word.
Wanneer om 'n teoreties gunstige risiko-opbrengsopset te laat vaar
Nie elke handelsopset met 'n aantreklike verhouding op papier regverdig die toewysing van kapitaal nie. As die onderliggende marklikiditeit laag is, die breër konteks onduidelik is, of 'n makro-ekonomiese aankondiging met groot markimpak dreig om die prys verby jou keerverliesvlak te laat spring, is dit dikwels verstandig om uit die mark te bly. Deur die ekonomiese kalender te raadpleeg voordat kapitaal toegewy word, kan jy verseker dat 'n andersins lewensvatbare tegniese risiko-opbrengsopset nie deur wisselvalligheid weens eksterne gebeure ondermyn word nie.